
Argentina: ¿crece el riesgo de una corrida cambiaria?
Los compromisos de deuda y las dificultades para conseguir financiamiento exponen la fragilidad externa del programa económico. El respaldo anunciado por Milei combina recursos de distinta naturaleza y mantiene abierta la pregunta sobre los dólares efectivamente disponibles.
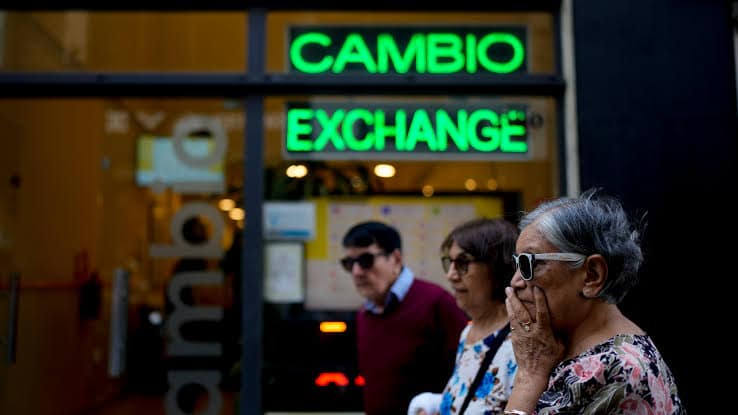
La fragilidad externa del programa económico argentino se expresa en la necesidad de conseguir dólares para atender la deuda y sostener la estabilidad cambiaria. La estrategia oficial contempla préstamos multilaterales, privatizaciones y emisiones locales para cubrir las obligaciones próximas. Su ejecución depende de que las operaciones y los desembolsos se concreten en los plazos necesarios. Esa dependencia expone los límites de una política que presenta la estabilidad como una conquista consolidada, aunque su continuidad todavía requiere acceso al financiamiento.
Durante una entrevista con Radio Mitre este 12 de octubre, Javier Milei afirmó que cuenta con US$125.000 millones para enfrentar una eventual corrida cambiaria en 2027, aunque aseguró que no espera ese escenario. La cifra busca transmitir capacidad de respuesta ante una demanda acelerada de dólares. Sin embargo, el cálculo incorpora ingresos esperados del comercio exterior e inversiones vinculadas al RIGI, y el presidente no precisó qué proporción estaría disponible inmediatamente. El anuncio no permite equiparar ese monto con reservas líquidas utilizables por el Banco Central.
Los compromisos de deuda explican la importancia de esa distinción. Una estimación del FMI difundida en julio situaba el servicio de obligaciones en moneda extranjera de 2027 en US$32.300 millones, incluidos intereses, antes de que el Banco Central desplazara US$6.000 millones de financiamiento mediante repos hacia 2028. Esa referencia corresponde a una proyección previa a la modificación y no constituye un calendario actualizado. La postergación alivia las necesidades inmediatas, pero mantiene pagos futuros y prolonga la exigencia de obtener divisas o renovar financiamiento.
Las dificultades para financiarse aparecen en el informe de septiembre del IAE Business School, elaborado por Marina Dal Poggetto. La economista señala que el Tesoro pausó colocaciones locales en dólares y calcula una necesidad de divisas de US$23.300 millones para 2027 bajo los supuestos que explicita en su análisis. La cifra es una estimación condicionada, no una previsión de incumplimiento. Su relevancia consiste en mostrar que la cobertura de las obligaciones depende de operaciones pendientes y de la capacidad de acumular dólares, lo que cuestiona la certeza con la que el Gobierno presenta su respaldo financiero.
El mismo informe distingue entre reservas netas y líquidas y advierte que estas últimas incluyen encajes que respaldan depósitos bancarios. Por eso, el volumen contabilizado como reservas no puede considerarse íntegramente una caja disponible para cancelar deuda soberana. Dal Poggetto también señala que los pagos del Tesoro contribuyeron a reducir la acumulación de reservas hacia fines de septiembre. El problema no se limita a comprar divisas: consiste en conservar un margen suficiente después de atender los compromisos financieros.
La dependencia del financiamiento internacional introduce, además, un condicionamiento político. El FMI mantiene su confianza pública en la continuidad de los pagos argentinos, mientras su evaluación técnica advierte riesgos excepcionales vinculados a las reservas y al acceso sostenible al crédito. De esa combinación surge una lectura crítica: cuando la estabilidad necesita desembolsos y refinanciaciones recurrentes, las condiciones de los acreedores adquieren mayor peso sobre las decisiones económicas. El respaldo externo puede aliviar una necesidad inmediata, pero no elimina la vulnerabilidad que obliga a solicitarlo.
La fortaleza anunciada por Milei depende de ingresos proyectados, refinanciaciones y financiamiento cuya disponibilidad debe evaluarse por separado. La fragilidad externa del programa reside en la distancia entre el respaldo prometido y los dólares efectivamente utilizables frente a obligaciones concretas. Mientras la estabilidad cambiaria requiera conseguir recursos internacionales de manera recurrente, seguirá expuesta al costo del crédito, a las condiciones de los acreedores y a la tensión entre pagar deuda y acumular reservas. Esa dependencia condiciona el margen de decisión económica del país y pone en cuestión la solidez del blindaje que proclama el Gobierno.
Artículos relacionados
Lula recupera terreno y mantiene abierta la disputa por la Presidencia de Brasil
PoderData registra una reducción de la ventaja de Flávio Bolsonaro, mientras otros sondeos muestran una elección ajustada. Las movilizaciones en apoyo al presidente refuerzan la campaña por su reelección.
Lula ajusta su campaña ante un balotaje clave para Brasil y la región
Tras la primera vuelta, Lula busca ampliar sus apoyos y recuperar a los electores que no votaron. El balotaje definirá también la proyección regional de Brasil.
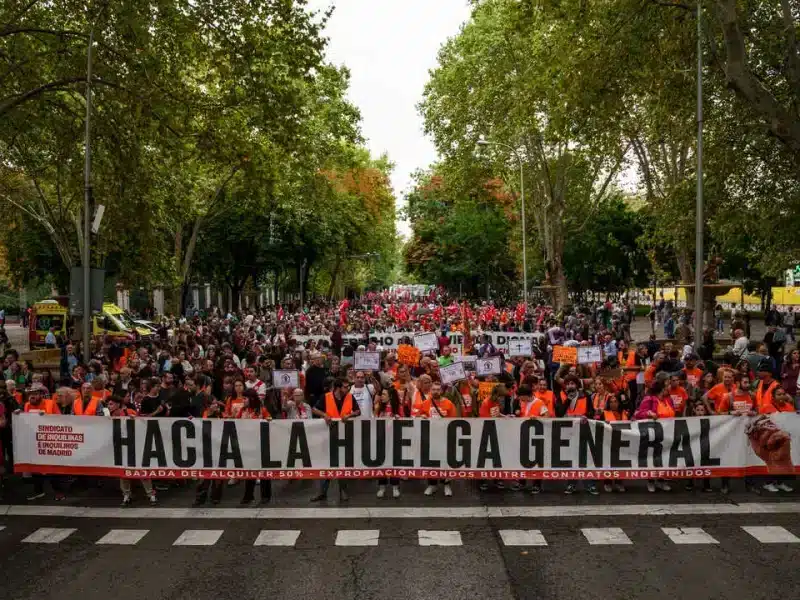
La crisis de la vivienda empuja a España hacia una huelga general
Sindicatos y organizaciones de inquilinas preparan un paro para el 11 de noviembre, con el objetivo de convertir las demandas por alquileres accesibles y salarios dignos en una movilización nacional.